

.jpg) 15 hours ago
5
PROTECT YOURSELF with Orgo-Life® QUANTUM TECHNOLOGY
Orgo-Life the new way to the future Advertising by AdpathwayEn octobre 2025, la Britannique Samantha Bradshaw reçoit un appel d’un certain Elliott qui dit travailler pour sa banque. Il lui annonce qu’elle a été victime de fraude et lui passe un policier pour qu’elle collabore à l’enquête.
Mais tout cela n’est qu’une mise en scène orchestrée par des escrocs très convaincants. À tel point qu’elle remet ses cartes bancaires au coursier qui se présente chez elle et approuve des transactions.
Quand elle raccroche, au terme d’une conversation de quatre heures, elle découvre qu’elle s’est fait dérober 11 000 livres sterling (l’équivalent de 21 000 dollars canadiens). Son compte a été vidé.
Samantha est terrassée. J’avais tellement honte, confie-t-elle. Je mets quiconque au défi de ne pas se faire avoir de la même manière. Chaque fois que j’avais une question, ils avaient une réponse.
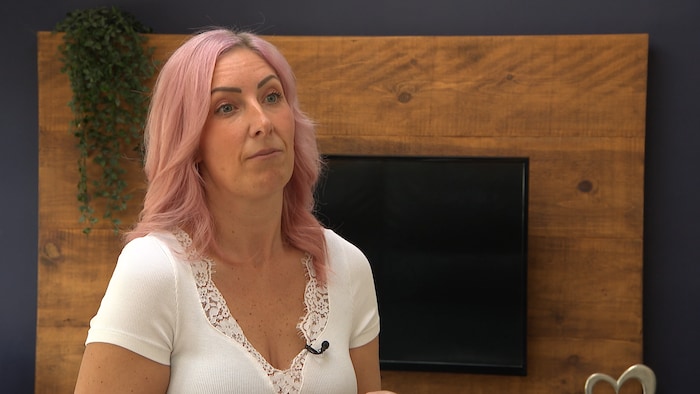
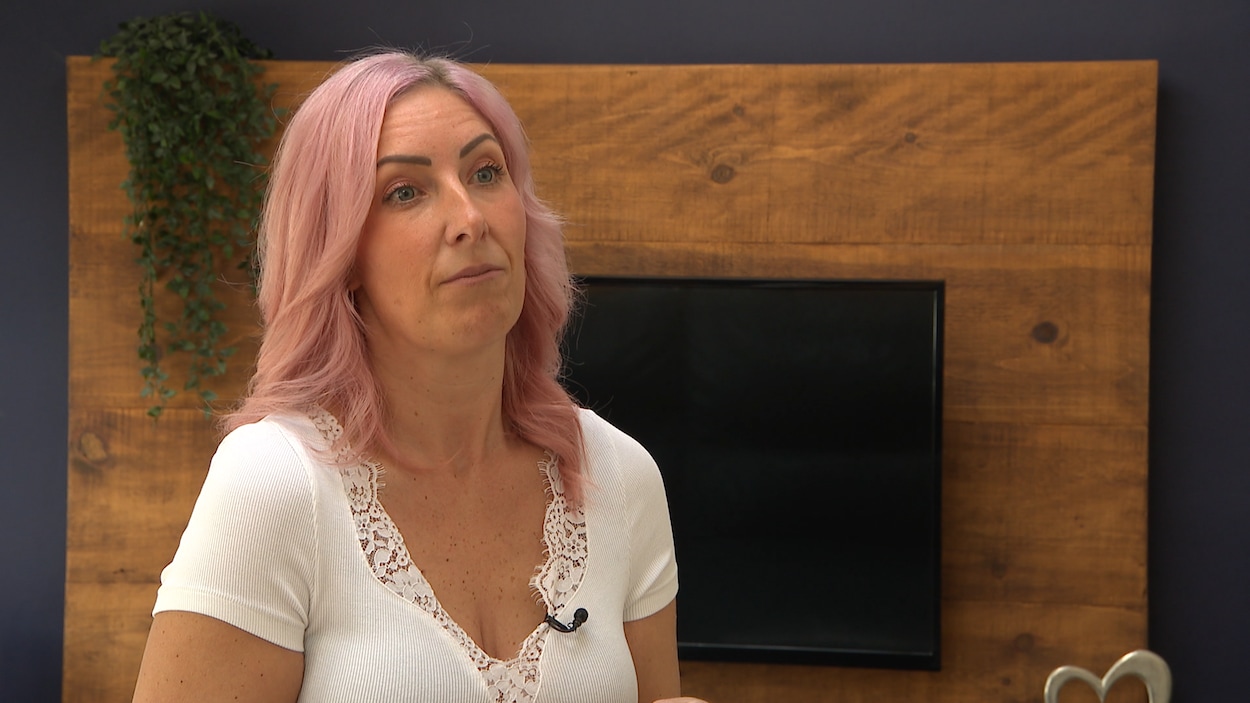
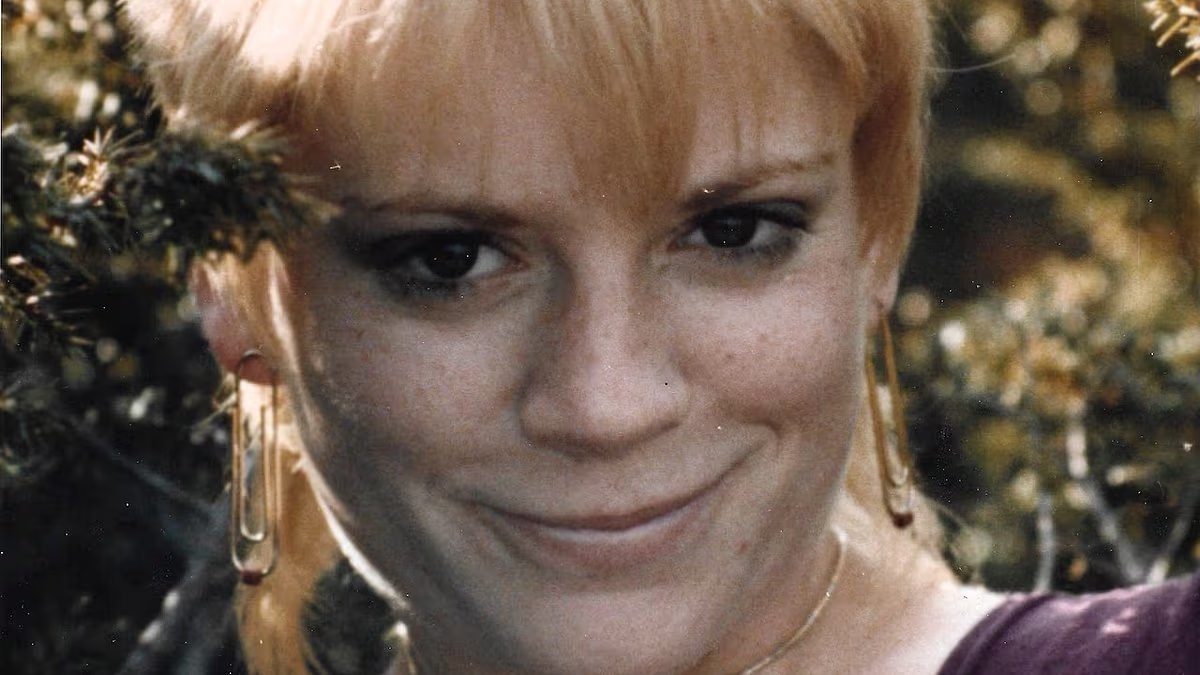
La Britannique Samantha Bradshaw a été victime de la fraude du faux représentant.
Photo : Radio-Canada
Quelques mois plus tard, à Toronto, Asif Mohammed et sa conjointe Salwa Sultana sont victimes du même stratagème, appelé « fraude du faux représentant ».
Quand il découvre qu’il vient de se faire dérober 7200 $, Asif est sous le choc. J’avais la tête qui tournait, j’ai dû m'asseoir immédiatement.
La fraude du faux représentant
Elle est aussi appelée « fraude de l'enquêteur bancaire ». Les fraudeurs se font passer pour les représentants d'institutions financières. Ils prétendent que votre compte bancaire a été piraté et qu’ils ont besoin d’aide dans le cadre de leur enquête. Il est possible qu’ils aient votre numéro de carte de crédit et votre mot de passe, sans avoir accès à votre compte en raison de l’authentification supplémentaire requise. Ils vous demanderont alors de fournir le code reçu par messagerie texte ou courriel pour confirmer votre identité et ainsi accéder à votre compte. Les fraudeurs viendront ensuite récupérer votre carte, un document nécessaire pour leur prétendue enquête.
Samantha avise immédiatement sa banque, NatWest, qui la recontacte quatre jours plus tard pour lui annoncer une excellente nouvelle.
Ils ont dit : "Nous allons vous rembourser." C’est dur de décrire le soulagement, la vague d'émotions qu’on a ressentis. Oh mon Dieu, on avait notre argent! Je ne pouvais pas le croire, raconte Samantha.
Asif Mohammed, lui, a reçu une tout autre réponse de sa propre banque, Tangerine.
Ils m’ont dit que j’avais été victime d’une usurpation d’identité, qu’ils ne pouvaient rien faire pour moi et que les transactions étaient légitimes.
Tangerine refuse de commenter ce dossier spécifique, mais elle précise que ses systèmes de surveillance sont conçus pour identifier et aider à prévenir les activités de compte inhabituelles. Elle invite ses clients à rester vigilants et à ne jamais partager d’informations de connexion avec qui que ce soit.
Après plusieurs semaines de démarches, Asif et sa conjointe acceptent l’entente confidentielle que leur propose Tangerine et qui, selon eux, ne couvre qu’une partie de l’argent volé.
Au Canada, rien n’oblige les banques à rembourser les victimes de fraude.
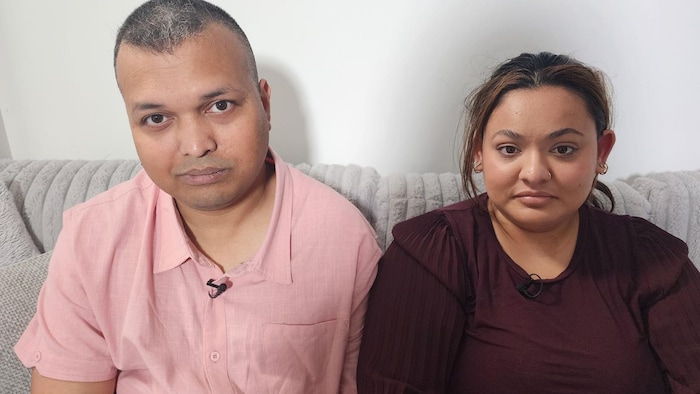
Asif Mohammed et sa conjointe Salwa Sultana, aussi victimes de la fraude du faux représentant, cette fois au Canada.
Photo : Radio-Canada
Des règles très différentes
Au Royaume-Uni, la fraude, qui représente près de la moitié de tous les crimes, est devenue une priorité du gouvernement au cours des dernières années.
En 2023, le Parlement britannique a adopté des règles obligeant toutes les banques à rembourser les personnes qui ont eu le malheur d’approuver des transactions frauduleuses. Le fardeau de la preuve revient donc à la banque plutôt qu’au client.
Auparavant, les grandes institutions bancaires britanniques avaient adopté un code volontaire de remboursement, mais plusieurs autres n’y adhéraient pas. D'où l'idée d’imposer les mêmes obligations à toutes.
Ce changement, c’est le fruit d’une campagne de longue haleine de Which?, une organisation de défense des consommateurs.
Il y a 20 ans, c’était impensable qu’une personne qui envoyait de l’argent à un fraudeur soit remboursée, explique Sam Richardson, rédacteur en chef adjoint du magazine Which? Money, publié par l’organisme.
Or, c’est ce qui se passe aujourd’hui avec la nouvelle loi, qu’il qualifie d’unique. Ça veut dire qu'il n'y a pas d’excuses : les gens seront remboursés, à moins qu’ils aient fait preuve de grossière négligence, précise-t-il.
Sam Richardson, rédacteur en chef adjoint de « Which? Money »
Photo : Radio-Canada / Danny Gosselin
Trop souvent, au quotidien, la fraude est si sophistiquée qu'il est presque impossible de distinguer une véritable interaction d'une tentative d'escroquerie, souligne Andrei Skorobogatov, qui était directeur des politiques en matière de fraude internationale au sein du gouvernement britannique lorsque la loi a été adoptée. Il est aujourd’hui directeur des politiques pour la Global Anti-Scam Alliance, qui réunit des acteurs des secteurs public et privé pour lutter contre la fraude.
Le public aura probablement du mal à détecter la fraude, alors que la banque, avec ses mécanismes très perfectionnés, est bien mieux placée pour le faire, fait-il valoir.
Mesures de remboursement couvrant les virements autorisés frauduleux
Les mesures adoptées par Londres en 2023 touchent les fraudes dites autorisées par les victimes. Parmi les plus courantes : les fraudes du faux représentant, à l’investissement ou amoureuse. Il doit s’agir d’un virement bancaire fait au Royaume-Uni. Les virements à l’étranger ou au moyen de plateformes de cryptomonnaies ne sont pas couverts. Les clients ont un maximum de 13 mois pour signaler la fraude à leur banque. Si la demande est jugée valide, le client sera remboursé par sa banque, la plupart du temps dans les cinq jours ouvrables. Le client escroqué est remboursé par la banque où se trouvait son argent, mais celle-ci partage le fardeau financier avec celle qui a reçu le virement destiné au fraudeur. Le montant maximal de remboursement est de 85 000 livres sterling (environ 160 000 dollars canadiens). Les fraudes non autorisées, donc sans consentement, sont déjà visées par d’autres mesures.
Le secteur bancaire s’ajuste
Chris Ainsley, responsable de la prévention de la fraude, Santander UK
Photo : Radio-Canada / Danny Gosselin
C’est excellent pour la protection des consommateurs et pour les banques, qui doivent protéger l’argent de leurs clients, estime Chris Ainsley, patron de la lutte antifraude de l’une des grandes banques britanniques, Santander UK.
Ça augmente nos pertes financières, mais ça nous encourage à en faire plus pour prévenir la fraude dès le début.
Santander assure multiplier les mesures pour bloquer les escrocs.
Grâce à la technologie, l’institution peut déceler des comportements inhabituels chez ses clients et agir. Le simple fait de tenir son cellulaire différemment peut même alerter la banque. Disons que vous prenez votre cellulaire pour faire un paiement. Vous le tenez d'une certaine manière. Mais si vous êtes au téléphone avec un fraudeur, vous poserez peut-être l’appareil sur la table en mode haut-parleur, ce qui est différent de ce que vous feriez d'habitude, illustre M. Ainsley.
De plus, le partage d’écran, une manœuvre souvent utilisée par les fraudeurs, est impossible pour les clients de Santander, poursuit-il.
Et ce n’est pas tout : Santander a mis sur pied une équipe spécialisée qui intervient auprès de clients manipulés par des escrocs, comme c’est souvent le cas lors de fraudes amoureuses ou financières. Les membres de cette équipe contactent les clients et peuvent même solliciter l’aide de la famille ou des services sociaux. Ils utilisent la psychologie pour tenter de briser l’emprise des fraudeurs, précise Chris Ainsley.
Un reportage de Marie-France Bélanger et de Jean-Luc Bouchard à ce sujet sera présenté à l'émission La facture diffusée sur ICI TÉLÉ mardi à 19 h 30 (20 h 30 HA).
La mobilisation britannique
Il n’y a pas que les banques qui tentent de contrer la fraude au Royaume-Uni. L’offensive se fait sur plusieurs fronts. Le gouvernement britannique a un ministre de la Fraude, et un service de signalement, Report Fraud, qui centralise toutes les plaintes de fraude, a été créé. Les victimes peuvent porter plainte en ligne ou parler à un agent à n’importe quelle heure du jour ou de la nuit.
Les policiers peuvent ainsi faire des recoupements entre des cas qui proviennent de régions différentes. Les dossiers sont transmis aux bons corps de police pour qu’ils enquêtent.
Report Fraud reste en contact avec les victimes et apporte du soutien aux plus vulnérables.
Malgré tous ces efforts, depuis l’entrée en vigueur du remboursement obligatoire, le nombre de cas de fraude et les montants dérobés par les fraudeurs continuent d’augmenter, selon les chiffres de UK Finance, qui représente le secteur bancaire et financier au Royaume-Uni.
UK Finance demande par ailleurs que les secteurs des télécommunications et des technologies prennent eux aussi leur part de responsabilité, puisque les deux tiers des fraudes dites autorisées commencent en ligne, et 17 %, au téléphone.
Stratégie différente au Canada
Option consommateurs demande à Ottawa et à Québec de mettre en place un système de remboursement par les banques comme celui du Royaume-Uni.
Selon un récent sondage pancanadien réalisé pour le compte de l’organisme de défense des consommateurs, 87 % des quelque 1500 répondants estiment que les banques devraient rembourser les victimes de fraude bancaire, sauf en cas de négligence grave de leur part.
Questionné sur ses intentions quant à l’idée de forcer les banques à rembourser les victimes, le ministre fédéral des Finances, François-Philippe Champagne, n’a pas voulu prendre d’engagement. Nous devons mener des consultations, répond-il, en maintenant que la fraude constitue sa priorité numéro un et que le gouvernement fait ce qu’il faut.
On va d'abord prévenir, indique M. Champagne. On va créer une police spécialisée – l'Agence des crimes financiers – qui va prévenir ce genre de situation là. Deuxième chose, on va avoir de meilleurs outils pour identifier ceux qui sont derrière ces fraudes. Et, troisièmement, on a lancé une stratégie nationale pour combattre la fraude, parce qu'il faut agir sur tous les tableaux.
Le ministre Champagne dit vouloir s’inspirer des meilleures pratiques en vigueur ailleurs dans le monde et il soutient que, dorénavant, le Canada ne sera plus une cible privilégiée des fraudeurs.
De son côté, l’Association des banquiers canadiens a refusé notre demande d’entrevue, mais fait valoir par courriel que tous les secteurs d’activités, incluant les réseaux sociaux et les compagnies de télécommunications, doivent prendre part à l’effort collectif.
Avec la collaboration de l’émission Marketplace, de CBC










 English (US) ·
 French (CA) ·
 French (FR) ·